
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
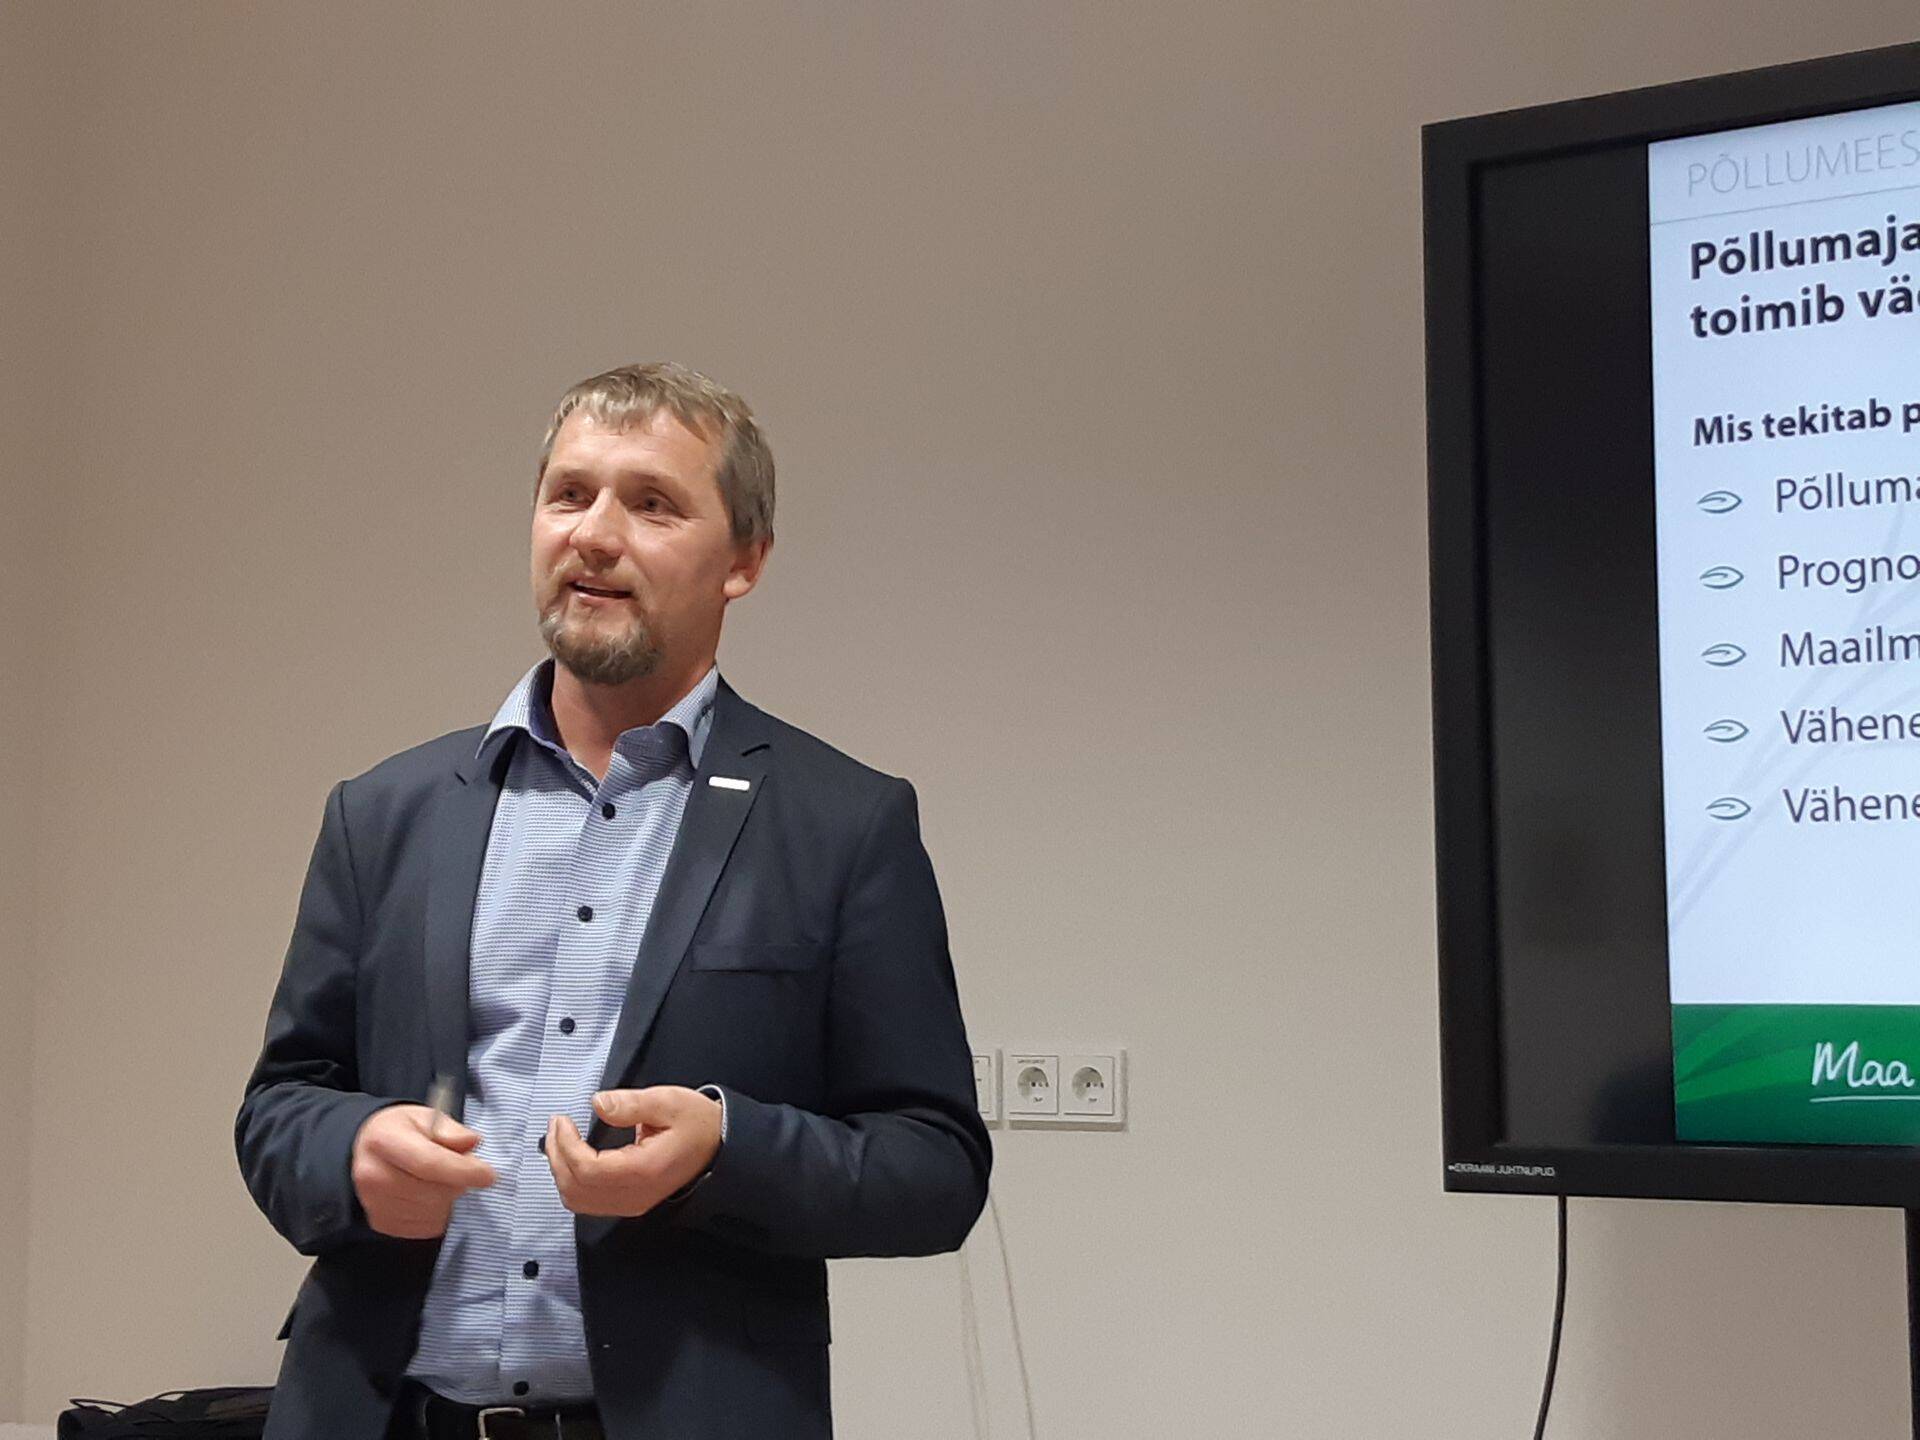
Meelis Annus: Ühistute arengu võtmeküsimus on see, kuidas rahastada oma tegevust
Ühistute arengu võtmeküsimus on see, kuidas rahastada oma tegevust – kuidas saada käibevahendeid igapäevase äri tegemiseks ja kust võtta laenu pikaajaliste investeeringute jaoks. Esmalt on vaja endale selgeks teha, mis eesmärgil, kui palju ja kui pikaks ajaks on raha vaja ning mille arvelt saab laenu tagasi maksta ehk milline on maksevõime, kirjutab KEVILI juht Meelis Annus.

See plaan on mõistlik Excelis läbi mängida ja kui tundub, et laenuraha abil on võimalik kasumit suurendada nii palju, et saab laenu tagasi maksta ja jääb endalegi pangakontole, siis on mõistlik hakata järgmistele küsimustele vastuseid leidma.
Probleemid on kerged tekkima siis, kui kogu projekti tehakse ainult maksimaalse toetusraha saamise nimel. Toetus vähendab investeeringu algset maksumust ning siis ei pea tagatisi ja omafinantseeringut nii palju olema. Laenu tagasimaksmise raha peab aga siiski tulema investeeringu abil teenitavast tulust.
Olen ise pikalt pangas töötanud ja näinud mitut majanduskriisi ning erinevate ettevõtete edulugusid ja ebaõnnestumisi. Võin kinnitada, et ilma rahavoogude koostamise oskuseta on suurte summade laenamine keeruline ja ebaõnnestumise risk suur. Kui Excelis numbreid vaadates kasumit ei paista, siis reaalses äris on see veelgi ebatõenäolisem.
Oletame, et siiski Exceli tabelis näeb ühistu kasumit, inimestel on head teadmised oma valdkonnas ja on olemas ka partnerid, kellele toode või kaup müüa. Siis jaguneb finantseerimise teema neljaks – omafinantseering, tagatis, laenutingimused ning kellelt laenata.
Omafinantseering
Omafinantseeringu mõte on näidata laenuandjale, kui suur on ühistu enda usk projekti ja kui suurt riski on liikmed valmis ise võtma. Ehk kui projekt peaks ebaõnnestuma, jäävad liikmed omafinantseeringu rahast ilma. Kindlasti sõltub omafinantseeringu suurus ka liikmete reaalsest finantsvõimekusest. Näiteks marjakasvatajate ühistule võib 10 000 eurot olla väga suur summa, kuna valdavalt on need ärid väikeste käivetega ja ei eelda sadade hektarite maa olemasolu. Samas teraviljaühistul peaks olema 10 000 euro kaasamine pigem tahte küsimus. Tavapäraselt eeldatakse investeerimisprojekti omafinantseeringuks 30% maksumusest, aga toetust saades võib see number ka väiksem olla.
Omafinantseeringu mõte on ka liikmete sidumine ühistuga – mida rohkem liikmete raha reaalselt ühistus on, seda tähelepanelikumalt jälgitakse projekti toimimist ja panustatakse selle õnnestumisse. Nii nagu tuleb läbi mõelda laenude tagasimaksmine, peab olema selge ka see, mis liikmete makstud rahast hiljem saab. Selleks on kaks võimalust. Esiteks: raha makstakse tagasi ärist saadava kasumi arvelt.
Teiseks: liikmetega sõlmitakse kokkulepe, et makstud summad on tasu mingi teenuse kasutamise soodusperioodi eest, mille möödudes nõue ühistu vastu lõppeb. Liige sai aga vastu soodsama teenuse ja sisse makstud raha teeniti enda ettevõtte suurema kasumi arvelt tagasi. Soovitav oleks kokkulepped kirjalikult sõlmida, et ka kolme või enama aasta möödudes oleks kõigile arusaadav, mida algselt plaaniti. Kui vähegi võimalik, siis tasub omafinantseeringu või selle tasumisega seotud kokkulepped sõlmida enne investeeringu alustamist. Hiljem võib kokkulepete tegemine osutuda keeruliseks või suisa võimatuks.
Tagatis
Tagatis on ühistute finantseerimisel üks keerulisemaid teemasid. Tavaliselt ühistul hüpoteegiks sobivat vara ei ole ja liikmed peavad sel juhul alguses enda isikliku varaga nõudeid tagama. Seda saab teha kahel viisil – liikmete varale seatakse reaalsed hüpoteegid või annavad liikmed oma käenduse. Viimane on levinuim viis. Kindlasti peab arvestama riskiga, et kui mõni liige ei täida oma kohustusi, siis pank küsib raha sellelt liikmelt, kellel on raha ja maksevõime. Soovitada saab ainult ühte – tehke ühistu nende põllumeestega, keda tunnete ja saate usaldada.
LOE LISAKS:
Materjal valmis Maaeluministeeriumi ning Põllumajanduse Registrite ja Informatsiooni Ameti (PRIA) tellimusel 2019. a.
Eestis on üheks tagatise saamise võimaluseks Maaelu Edendamise Sihtasutus (MES). Nende käendusel on küll kõrge intressimäär, aga see kulu peab mahtuma ärist teenitava kasumi sisse. MES pakub seega väga head võimalust, et tugevat äriplaani oleks võimalik ellu viia.
Kui esimesed teemad – rahavood, omafinantseering ja tagatis – on lahendatud, siis saab hakata laenutingimusi kokku leppima. Loe sellest ja sellest kellelt laenata ning kuidas oma finatseeringut hallata pikemalt SIIT.
Kõik ühistegevuse teadmussiirde pikaajalise programmi väljaanded on kättesaadavad SIIT.
Meelis Annus, Põllumeeste ühistu KEVILI juhataja

Hetkel kuum
Enimloetud
3
Järjekordne superinvesteering Eesti piimandussektorisse
Viimased uudised
Üritused


Hetkel kuum


Järjekordne superinvesteering Eesti piimandussektorisse


Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Põllumajandus esilehele